

DN nhỏ và vừa, nhất là DN mới thành lập, có nhu cầu lớn về vốn để đầu tư, đổi mới công nghệ và mở rộng sản xuất, kinh doanh, nhưng thường thiếu tài sản bảo đảm theo yêu cầu của ngân hàng. Nghịch lý là muốn phát triển phải có vốn, nhưng muốn vay vốn lại phải có tài sản. Khi tín dụng còn phụ thuộc quá nhiều vào tài sản thế chấp, những DN có ý tưởng, đơn hàng và tiềm năng vẫn có thể bị bỏ lỡ cơ hội tiếp cận nguồn lực. Trong khi đó, ngân hàng phải bảo đảm an toàn vốn và kiểm soát rủi ro. Khoảng cách giữa nhu cầu vốn và điều kiện cho vay vì thế có thể khiến nhiều cơ hội đầu tư bị bỏ phí.
Thực chất, điểm nghẽn không hẳn nằm ở nguồn lực của hệ thống ngân hàng mà còn ở phương thức đánh giá rủi ro và khả năng hấp thụ vốn của DN. Do vậy, vấn đề hiện nay không phải loại bỏ tài sản thế chấp, mà là đa dạng hóa cơ sở thẩm định tín dụng, tránh để tài sản bảo đảm trở thành “chìa khóa” gần như duy nhất để tiếp cận vốn. Nếu nút thắt này không được tháo gỡ, các chính sách hỗ trợ về thuế, mặt bằng sản xuất, công nghệ và thị trường cũng khó phát huy hiệu quả như kỳ vọng.
|
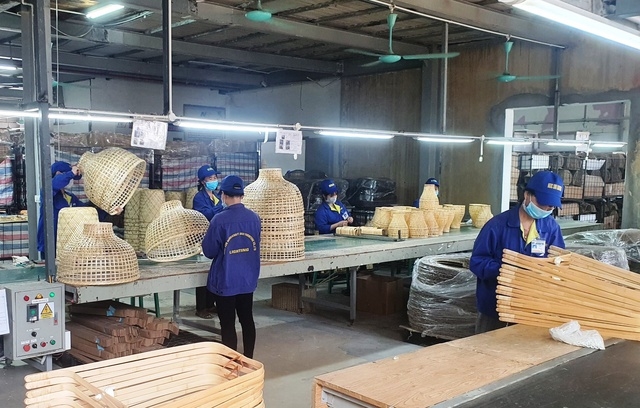
Cách nào khơi thông vốn cho doanh nghiệp nhỏ và vừa? Ảnh minh họa: chinhphu.vn |
Đại biểu Nguyễn Văn Thân (đoàn TP Hồ Chí Minh), Chủ tịch Hiệp hội DN nhỏ và vừa Việt Nam kiến nghị đẩy mạnh ứng dụng công nghệ tài chính, triển khai cơ chế thử nghiệm có kiểm soát (sandbox), đồng thời hoàn thiện khuôn khổ pháp lý để các tổ chức tài chính, quỹ đầu tư và tổ chức tài chính vi mô trong, ngoài nước tham gia cung ứng vốn. Đáng chú ý, đại biểu đề nghị Quốc hội, Chính phủ nghiên cứu thí điểm một đến hai mô hình ngân hàng số độc lập. Theo đại biểu, ứng dụng công nghệ và tự động hóa có thể giúp giảm chi phí vận hành, đẩy nhanh quá trình huy động và cung ứng vốn, từ đó tạo điều kiện mở rộng cho vay tín chấp đối với DN nhỏ và vừa, hộ kinh doanh.
Theo đại biểu Nguyễn Thanh Tùng (đoàn TP Hồ Chí Minh), Chủ tịch Hội đồng quản trị Ngân hàng TMCP Ngoại thương Việt Nam, mô hình ngân hàng số độc lập đã được triển khai tại một số quốc gia và tạo ra lợi thế về tiết giảm chi phí vận hành nhờ ứng dụng công nghệ và tự động hóa. Tuy nhiên, giảm chi phí vận hành không đồng nghĩa lãi suất sẽ giảm tương ứng, cũng không bảo đảm ngân hàng số có thể huy động vốn rẻ hơn ngân hàng truyền thống. Đặc biệt, điều kiện tiên quyết để mô hình này hoạt động hiệu quả là phải có hệ thống dữ liệu đầy đủ, được chuẩn hóa và chia sẻ thông suốt, phục vụ việc đánh giá khách hàng và quản trị rủi ro. “Nếu không có dữ liệu thì lấy gì để đánh giá, quyết định cho vay?”, đại biểu Nguyễn Thanh Tùng đặt vấn đề.
Đề xuất của đại biểu về thành lập ngân hàng số độc lập là hướng đi đáng nghiên cứu. Theo đó, thí điểm ngân hàng số độc lập cần đi cùng hệ sinh thái chính sách đồng bộ, từ dữ liệu, định danh và xác thực điện tử đến chia sẻ thông tin, bảo vệ khách hàng và giám sát an toàn hoạt động. Triển khai cơ chế thử nghiệm có kiểm soát có thể tạo không gian để thử nghiệm mô hình mới trong phạm vi, thời hạn và điều kiện rõ ràng, nhưng phải là công cụ kiểm chứng hiệu quả, kiểm soát rủi ro, không phải ngoại lệ để nới lỏng các nguyên tắc an toàn cốt lõi.
