

Chênh lệch cung-cầu vốn
Theo các chuyên gia từ Công ty Cổ phần Chứng khoán SSI, lãi suất là dấu hiệu rõ nhất về sự chênh lệch cung-cầu vốn. Đằng sau xu hướng tăng lãi suất trong 9 tháng năm 2026 là sự chênh lệch giữa tín dụng và huy động đã tích tụ từ năm 2024, khi tăng trưởng cho vay vượt tăng trưởng tiền gửi và giá năng lượng tăng cao tạo áp lực lên lạm phát. Các ngân hàng đã đẩy mạnh cho vay quá nhanh trên thị trường (nơi diễn ra các hoạt động giao dịch tài chính trực tiếp giữa các tổ chức tín dụng với khách hàng là doanh nghiệp, người dân) phải tăng cường vay liên ngân hàng vào các thời điểm báo cáo nhằm đáp ứng các quy định của Ngân hàng Nhà nước (NHNN) Việt Nam về chỉ tiêu an toàn hoạt động. Ngày 12-10-2026, lãi suất huy động đã tăng lên khoảng 8,3%/năm tại nhóm ngân hàng thương mại nhà nước; 8,8-9,4%/năm tại nhóm ngân hàng thương mại cổ phần hàng đầu và 9,8-10%/năm tại nhóm ngân hàng thương mại cổ phần quy mô nhỏ. Trong khi các ngân hàng chuyển hướng sang huy động vốn trung hạn và dài hạn nhằm thu hẹp khoảng thiếu hụt, cũng như chuẩn bị cho các dự án có kỳ hạn dài hơn. Hệ quả là lãi suất cho vay tăng lên, cùng với những dấu hiệu đầu tiên của việc tăng trưởng tín dụng chậm lại và chất lượng tài sản chịu áp lực.
 |
 |
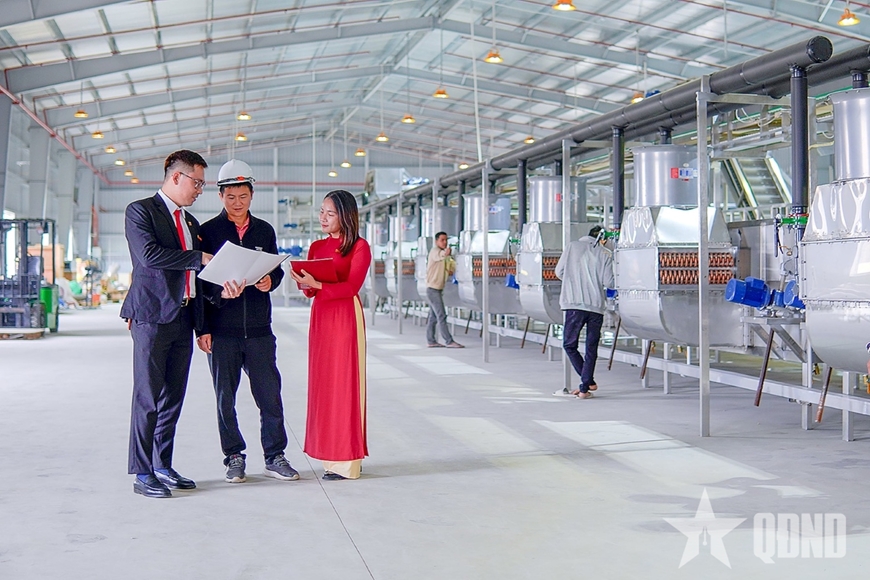
Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) triển khai nhiều chương trình tín dụng với lãi suất ưu đãi hỗ trợ doanh nghiệp phát triển sản xuất, kinh doanh. Ảnh: NGÔ TRANG |
Tại cuộc họp triển khai công tác ngân hàng diễn ra ngày 19-10, Thống đốc NHNN Việt Nam Phạm Đức Ấn nhấn mạnh: "Để giảm lãi suất cho vay thực chất, các tổ chức tín dụng phải đồng thời tiết giảm chi phí hoạt động, chia sẻ lợi nhuận và giảm chi phí huy động vốn. Lãi suất huy động là một trong những cấu phần quan trọng nhất của chi phí vốn; nếu các ngân hàng tiếp tục đẩy lãi suất huy động lên cao sẽ khó có cơ sở để giảm lãi suất cho vay. Giảm lãi suất không thực hiện cào bằng mà cần lựa chọn đúng đối tượng, tập trung hỗ trợ các lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Chính sách giảm lãi suất cần được xem xét đối với cả dư nợ hiện hữu và các khoản vay mới. Qua đó giúp doanh nghiệp đang hoạt động giảm gánh nặng tài chính, đồng thời hỗ trợ nhu cầu vốn cho sản xuất, kinh doanh".
Thực hiện chủ trương của Chính phủ và định hướng điều hành của NHNN Việt Nam, Ngân hàng Thương mại Cổ phần Quân đội (MB) triển khai đồng bộ các giải pháp giảm lãi suất cho vay, tập trung hỗ trợ các lĩnh vực ưu tiên, góp phần giảm chi phí vốn, thúc đẩy sản xuất, kinh doanh và tăng trưởng kinh tế trong những tháng cuối năm 2026. Theo đó, MB thực hiện giảm lãi suất cho vay 1,5%/năm đối với 5 lĩnh vực ưu tiên (nông nghiệp, nông thôn; sản xuất, kinh doanh hàng xuất khẩu; doanh nghiệp nhỏ và vừa; công nghiệp hỗ trợ và doanh nghiệp ứng dụng công nghệ cao) với mức lãi suất cho vay từ 7,9%/năm. Đặc biệt, đối với một số trường hợp được ưu tiên hỗ trợ, MB xem xét áp dụng mức giảm lãi suất lên tới 2%/năm, tạo điều kiện thuận lợi hơn cho doanh nghiệp và người dân tiếp cận nguồn vốn tín dụng với chi phí hợp lý. Ngoài ra, các ngân hàng thương mại khác như Agribank, VietinBank, BIDV, Vietcombank... cũng chủ động giảm lãi suất huy động nhằm tạo tiền đề vững chắc cho việc giảm lãi suất cho vay, cung cấp các gói tín dụng lãi suất ưu đãi để hỗ trợ doanh nghiệp.
Hạn chế tình trạng các ngân hàng cạnh tranh đẩy lãi suất huy động lên cao
Để cân bằng lãi suất huy động và cho vay ở mức phù hợp, PGS, TS Phùng Thanh Quang, Viện Ngân hàng-Tài chính, Đại học Kinh tế Quốc dân đề xuất: "Đầu tiên, NHNN Việt Nam cần sử dụng linh hoạt các công cụ chính sách tiền tệ, đặc biệt là nghiệp vụ thị trường mở và tái cấp vốn, nhằm hỗ trợ thanh khoản hợp lý, hạn chế tình trạng các ngân hàng cạnh tranh đẩy lãi suất huy động lên cao. Tuy nhiên, việc cung ứng thanh khoản phải gắn với mục tiêu kiểm soát lạm phát, ổn định tỷ giá và bảo đảm an toàn hệ thống. Thứ hai, cần tăng cường giám sát việc sử dụng vốn, đặc biệt là rủi ro chênh lệch kỳ hạn và tín dụng tập trung vào các lĩnh vực có chu kỳ thu hồi vốn dài. Đồng thời, thúc đẩy xử lý nợ xấu, nâng cao chất lượng tín dụng và hiệu quả quay vòng vốn, qua đó giảm áp lực thanh khoản từ bên trong hệ thống ngân hàng. Thứ ba, NHNN Việt Nam cần khuyến khích các ngân hàng thương mại tiết giảm chi phí hoạt động, nâng cao hiệu quả quản trị và chia sẻ một phần áp lực gia tăng chi phí vốn với doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa, doanh nghiệp sản xuất, xuất khẩu và các lĩnh vực ưu tiên. Việc lãi suất huy động tăng không đồng nghĩa với lãi suất cho vay nhất thiết phải tăng tương ứng. Về dài hạn, cần phát triển thị trường vốn, đặc biệt là thị trường trái phiếu doanh nghiệp và các kênh huy động vốn trung hạn, dài hạn, nhằm giảm sự phụ thuộc quá lớn của nền kinh tế vào tín dụng ngân hàng".
 |
 |
 |
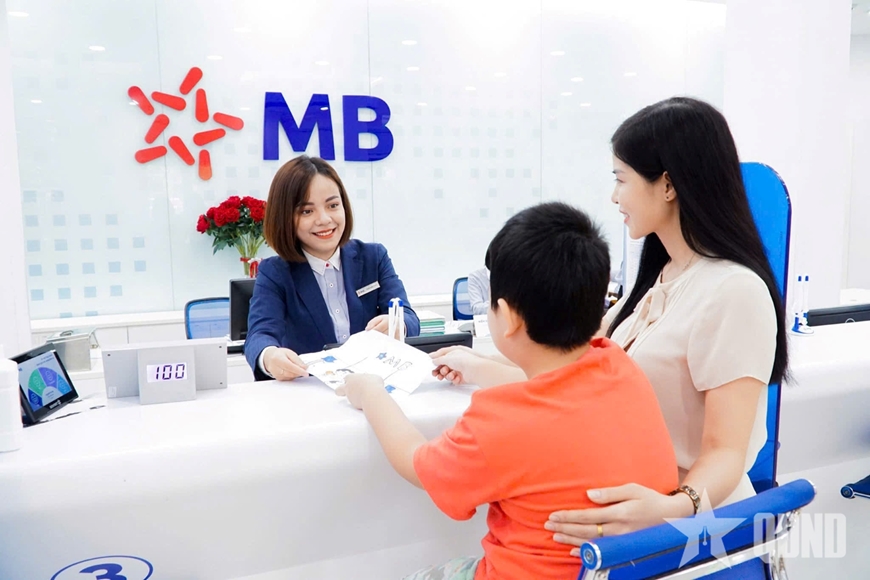
| Khách hàng giao dịch tại Ngân hàng Thương mại Cổ phần Quân đội (MB). Ảnh: PHƯƠNG ANH |
Việc giữ ổn định lãi suất cho vay ở mức phù hợp nhằm giảm gánh nặng chi phí vốn vay, hỗ trợ doanh nghiệp phục hồi, thúc đẩy sản xuất, kinh doanh là một nhiệm vụ rất quan trọng của ngành ngân hàng. Để thực hiện thành công, đòi hỏi sự quan tâm, chỉ đạo sát sao từ phía NHNN Việt Nam, cũng như sự chia sẻ lợi nhuận, hỗ trợ lãi suất ưu đãi, thủ tục cho vay đơn giản, nhanh chóng từ phía các ngân hàng thương mại đối với cộng đồng doanh nghiệp, hộ kinh doanh trên cả nước. Qua đó góp phần thực hiện thành công mục tiêu tăng trưởng hai con số đã đề ra trong năm nay và những năm tiếp theo.
